మురసు తుఫాను నష్టం: కారు, బైక్, ఇల్లు, షాపు, పంటకు బీమా క్లెయిమ్ ఎలా చేయాలి? పూర్తి స్టెప్-బై-స్టెప్ గైడ్ (2026)
ఊహించండి: రాత్రి 2 గంటలు. బయట గాలి గంటకు 110 కి.మీ. వేగంతో ఈలలు వేస్తోంది. ఒంగోలులో లక్ష్మి కుటుంబం కరెంటు లేని చీకట్లో కూర్చుంది.
తెల్లవారి తలుపు తీస్తే? కారు సగం నీటిలో. ఇంట్లో మోకాళ్ల లోతు నీరు. పొలంలో వరి నేలకొరిగింది.
భర్త మొదట చేయాలనుకున్న పని: కారు స్టార్ట్ చేసి చూడటం.
ఆగండి! ఆ ఒక్క పనే మీ బీమా క్లెయిమ్ను పూర్తిగా పోగొట్టవచ్చు. ఎందుకో, ఇంకా ఏ 7 తప్పులు చేయకూడదో ఈ గైడ్లో చెబుతాం. చివరి వరకు చదివితే మీకు రావాల్సిన ప్రతి రూపాయి ఎలా తెచ్చుకోవాలో తెలుస్తుంది.
మురసు తుఫాను: ఏం జరిగింది?
IMD బులెటిన్ ప్రకారం, తీవ్ర తుఫాను "మురసు" నవంబర్ 3, 2026 తెల్లవారుజామున ఒంగోలుకు దగ్గరగా దక్షిణ ఆంధ్రప్రదేశ్ తీరాన్ని దాటింది. వేలాది చెట్లు, వందలాది కరెంటు స్తంభాలు కూలిపోయాయి, పంటలు భారీగా నష్టపోయాయి. కృష్ణా, గుంటూరు, బాపట్ల, పల్నాడు, మార్కాపురం, ప్రకాశం జిల్లాలకు రెడ్ అలర్ట్ ఇచ్చారు. రాష్ట్ర ప్రభుత్వం G.O. Rt. No. 120 ద్వారా 17 జిల్లాలకు రూ.37 కోట్లు విడుదల చేసింది.
ఇప్పుడు లక్షలాది కుటుంబాల ప్రశ్న ఒక్కటే: "నా నష్టానికి డబ్బు ఎలా తిరిగి వస్తుంది?" కానీ ముందు ఒక్క విషయం: భద్రత. తెగిపడిన కరెంటు తీగల దగ్గరకు వెళ్లకండి, ఇంట్లో నీరు చేరితే మెయిన్ స్విచ్ ఆఫ్ చేయండి, పగుళ్లు వచ్చిన గోడల కింద ఉండకండి. ఫోటోల కోసం ప్రమాదకర ప్రదేశాలకు వెళ్లకండి.
మీ పాలసీలో తుఫాను నష్టం కవర్ అవుతుందా?
సగం తిరస్కరణలు ఇక్కడే మొదలవుతాయి. ముందు మీ పాలసీ రకం చూడండి:
| బీమా రకం | తుఫాను/వరద నష్టం కవర్ అవుతుందా? |
|---|---|
| కారు/బైక్ – థర్డ్ పార్టీ మాత్రమే | కాదు. ఇది ఇతరులకు కలిగిన నష్టానికే |
| కారు/బైక్ – కాంప్రహెన్సివ్ లేదా స్టాండలోన్ ఓన్ డ్యామేజ్ | అవును, పాలసీ నియమాలకు లోబడి |
| ఇంజిన్లోకి నీరు చేరి హైడ్రోలాక్ | ఎక్కువ పాలసీల్లో Engine Protection యాడ్-ఆన్ ఉంటేనే |
| ఇల్లు – Bharat Griha Raksha | అవును, తుఫాను, వరద, ముంపు ప్రామాణికంగా కవర్ |
| షాపు – Fire & Allied Perils (Bharat Sookshma/Laghu Udyam) | STFI (Storm, Tempest, Flood, Inundation) కవర్ ఉంటే |
| పంట – PMFBY | అవును, తుఫాను, ముంపు నోటిఫై చేసిన పంటలకు |
కవర్ ఉందా? అయితే ముందుగా వాహనాలు.
కారు, బైక్ బీమా క్లెయిమ్: 5 స్టెప్స్
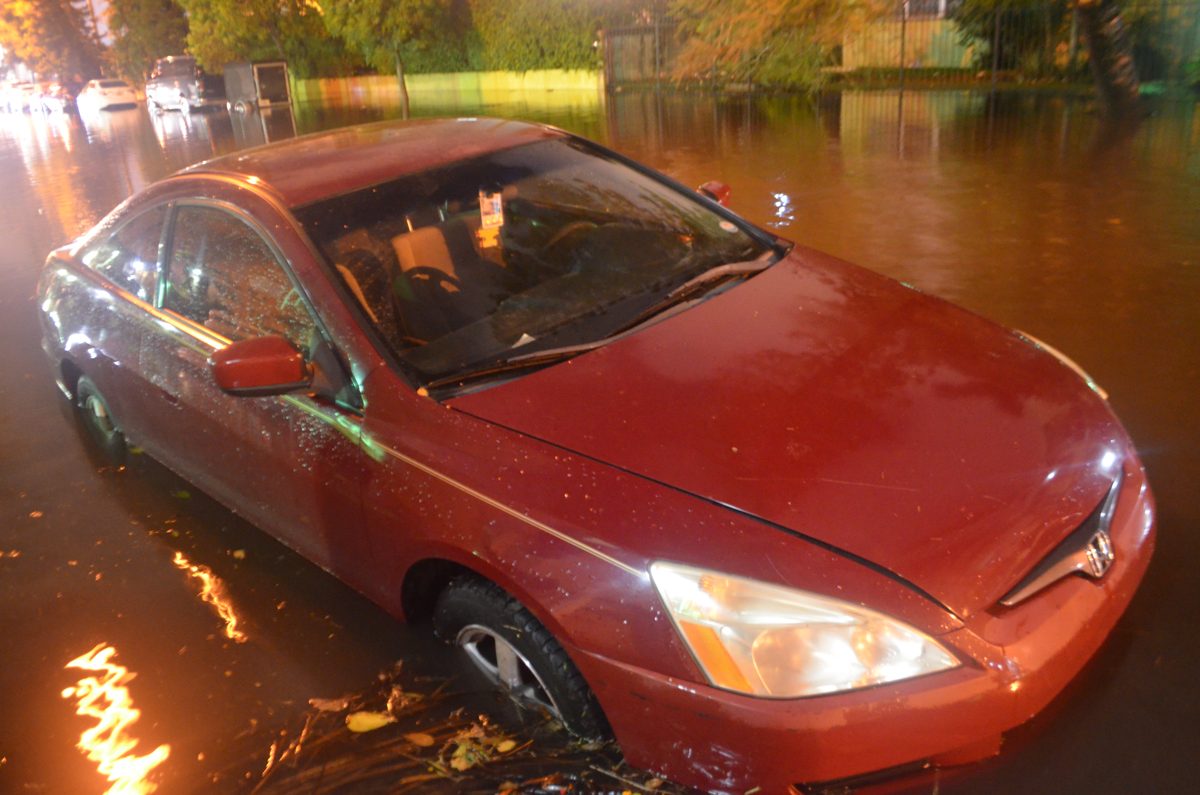
స్టెప్ 1 – ఇంజిన్ స్టార్ట్ చేయవద్దు: లక్ష్మి భర్త చేయబోయిన తప్పు ఇదే. నీరు చేరిన ఇంజిన్ను స్టార్ట్ చేస్తే "హైడ్రోస్టాటిక్ లాక్" వచ్చి పూర్తిగా పాడవుతుంది. కంపెనీ దాన్ని నిర్లక్ష్యంగా చూసి క్లెయిమ్ తగ్గించవచ్చు లేదా తిరస్కరించవచ్చు.
స్టెప్ 2 – ఫోటోలు, వీడియోలు: బండిని కదిలించే ముందే నీటి మట్టం గుర్తు, సీట్లు, డ్యాష్బోర్డ్ కనిపించేలా తీయండి. కెమెరాలో తేదీ, లొకేషన్ ఆన్ చేయండి.
స్టెప్ 3 – వెంటనే సమాచారం: చాలా పాలసీలు 24–48 గంటల్లో చెప్పమంటాయి. యాప్ లేదా టోల్ఫ్రీ నంబర్లో క్లెయిమ్ రిజిస్టర్ చేసి, క్లెయిమ్ నంబర్ రాసుకోండి.
స్టెప్ 4 – టోయింగ్, సర్వే: బండిని నడపకుండా టోయింగ్ ద్వారా నెట్వర్క్ గ్యారేజ్కు తరలించండి. IRDAI నియమాల ప్రకారం సాధారణంగా 24 గంటల్లో సర్వేయర్ను కేటాయిస్తారు, రిపోర్ట్ 15 రోజుల్లో రావాలి.
స్టెప్ 5 – క్యాష్లెస్ లేదా రీయింబర్స్మెంట్: నెట్వర్క్ గ్యారేజ్లో కంపెనీ నేరుగా బిల్లు కడుతుంది. మీరు డిడక్టిబుల్, డిప్రిసియేషన్ భాగం మాత్రమే కడతారు. బయటి గ్యారేజ్ అయితే ముందు మీరు కట్టి, తర్వాత బిల్లులతో తిరిగి పొందాలి.
ఇల్లు, షాపు బీమా క్లెయిమ్
IRDAI ఏప్రిల్ 2021 నుండి తెచ్చిన "భారత్ గృహ రక్ష" పాలసీలో తుఫాను, వరద, ముంపు కవర్ అవుతాయి. హోమ్ లోన్ ఉంటే బ్యాంక్ ద్వారా మీకు తెలియకుండానే ఈ పాలసీ ఉండవచ్చు, అడగండి. షాపులకు Bharat Sookshma/Laghu Udyam లేదా Fire పాలసీలో STFI కవర్ ఉండాలి.
- వెంటనే బీమా కంపెనీకి, హోమ్ లోన్ ఉంటే బ్యాంక్కు చెప్పండి.
- శుభ్రం చేసే ముందు గోడలపై నీటి మట్టం, పాడైన వస్తువుల ఫోటోలు తీయండి (మోడల్, సీరియల్ నంబర్ కనిపించేలా).
- నీరు తోడటం వంటి అత్యవసర పనులు చేయవచ్చు, బిల్లులు దాచుకోండి. పాడైన వస్తువులను సర్వేయర్ చూసే వరకు పారేయకండి.
- షాపు అయితే స్టాక్ రిజిస్టర్, GST ఇన్వాయిస్లు సిద్ధం చేయండి.
పంట బీమా (PMFBY): రైతులకు 72 గంటల గడువు
PMFBY మార్గదర్శకాల ప్రకారం:
- విస్తృత నష్టం: ప్రాంతం మొత్తం దెబ్బతింటే ప్రభుత్వ పంట కోత ప్రయోగాల ఆధారంగా లెక్కిస్తారు. విడిగా చెప్పాల్సిన అవసరం లేదు.
- స్థానిక ముంపు (Localised): మీ పొలం మునిగితే వ్యక్తిగత అంచనా. 72 గంటల్లోపు సమాచారం తప్పనిసరి.
- కోత తర్వాత నష్టం: పొలంలో ఆరబెట్టిన పంటకు కోసిన రెండు వారాల వరకు కవర్. దీనికీ 72 గంటల గడువే.
ఎలా చెప్పాలి: "Crop Insurance" యాప్, కృషి రక్షక్ హెల్ప్లైన్ 14447, బ్యాంక్ బ్రాంచ్, వ్యవసాయ అధికారి లేదా రైతు సేవా కేంద్రం. పేరు, సర్వే నంబర్, పంట, విస్తీర్ణం, PMFBY దరఖాస్తు నంబర్ ఇవ్వండి. 48 గంటల్లో సర్వేయర్ను నియమిస్తారు. సర్వే తర్వాత సుమారు 15 రోజుల్లో చెల్లింపు జరగాలి. ఇన్పుట్ సబ్సిడీ కోసం వ్యవసాయ అధికారి దగ్గర నష్టం నమోదు కూడా చేయించుకోండి.
అవసరమైన పత్రాల చెక్లిస్ట్
| కారు / బైక్ | ఇల్లు / షాపు | పంట (PMFBY) |
|---|---|---|
| క్లెయిమ్ ఫారం, పాలసీ కాపీ | క్లెయిమ్ ఫారం, పాలసీ కాపీ | 72 గంటల సమాచారం టికెట్, PMFBY రసీదు |
| RC, డ్రైవింగ్ లైసెన్స్ | ఆస్తి యాజమాన్య/అద్దె పత్రాలు | భూమి రికార్డులు (పట్టా, 1-B/అడంగల్) |
| ఫోటోలు, వీడియోలు | వస్తువుల జాబితా, బిల్లులు, ఫోటోలు | ఈ-క్రాప్ నమోదు, పొలం ఫోటోలు |
| గ్యారేజ్ అంచనా, KYC, బ్యాంక్ వివరాలు | రిపేర్ అంచనా, స్టాక్ రిజిస్టర్ (షాపు) | ఆధార్, బ్యాంక్/KCC పాస్బుక్ |
సమయపాలన: ఏది ఎప్పటిలోగా?
| పని | సమయం (సాధారణంగా) |
|---|---|
| వాహన నష్టం సమాచారం | 24–48 గంటల్లో (పాలసీ ప్రకారం) |
| పంట – స్థానిక ముంపు/కోత తర్వాత నష్టం | 72 గంటల్లోపు |
| మోటార్ సర్వే రిపోర్ట్ | సర్వేయర్ కేటాయించిన 15 రోజుల్లో |
| పంట క్లెయిమ్ చెల్లింపు | సర్వే రిపోర్ట్ తర్వాత సుమారు 15 రోజుల్లో |
| బీమా కంపెనీ ఫిర్యాదుకు జవాబు | 14 రోజుల్లో |
| ఒంబుడ్స్మన్కు ఫిర్యాదు | కంపెనీ జవాబు వచ్చిన/30 రోజులు గడిచిన తర్వాత, ఒక సంవత్సరంలోపు |
క్లెయిమ్ పోగొట్టే 5 తప్పులు
- నీటిలో మునిగిన బండిని స్టార్ట్ చేయడం.
- ఫోటోలు తీయకుండానే శుభ్రం చేయడం, పాడైన వస్తువులు పారేయడం.
- పంట నష్టాన్ని 72 గంటల తర్వాత చెప్పడం.
- నష్టాన్ని పెంచి చెప్పడం. తప్పుడు సమాచారం ఇస్తే మొత్తం క్లెయిమ్ పోవచ్చు.
- డబ్బులు అడిగే మధ్యవర్తులను నమ్మడం.
క్లెయిమ్ ఆలస్యమైనా, తిరస్కరించినా?
1. బీమా కంపెనీ గ్రీవెన్స్ ఆఫీసర్ (GRO): ముందు ఇక్కడ ఫిర్యాదు చేయండి. 14 రోజుల్లో జవాబు ఇవ్వాలి.
2. Bima Bharosa (IRDAI): bimabharosa.irdai.gov.in లో ఫిర్యాదు నమోదు చేసి ట్రాక్ చేయవచ్చు.
3. Insurance Ombudsman: cioins.co.in ద్వారా ఉచితంగా. AP, తెలంగాణ వారికి హైదరాబాద్లో కార్యాలయం ఉంది. పంట సమస్యలకు 14447 లేదా జిల్లా గ్రీవెన్స్ కమిటీ.
బీమా లేకపోయినా మీ నష్టాన్ని గ్రామ/వార్డు సచివాలయంలో నమోదు చేయించుకోండి. మురసుకు ప్రత్యేక పరిహారం ప్రకటన ఈ వ్యాసం రాసే సమయానికి మాకు కనిపించలేదు. గత నెల అర్నబ్ తుఫానుకు పాక్షికంగా దెబ్బతిన్న ఇళ్లకు రూ.10,000, రైతులకు హెక్టారుకు రూ.25,000 ప్రకటించారు. ప్రకటన వస్తే అప్డేట్ చేస్తాం.
తరచుగా అడిగే ప్రశ్నలు (FAQ)
1. నా బండికి థర్డ్ పార్టీ బీమా మాత్రమే ఉంది. వరద నష్టం వస్తుందా?
రాదు. సొంత బండి నష్టానికి కాంప్రహెన్సివ్ లేదా ఓన్ డ్యామేజ్ పాలసీ కావాలి.
2. 48 గంటల తర్వాత చెబితే క్లెయిమ్ రాదా?
సరైన కారణం ఉంటే (కరెంటు, సిగ్నల్ లేకపోవడం) కేవలం ఆలస్యం వల్లే నిజమైన క్లెయిమ్ను తిరస్కరించకూడదని కోర్టులు చెప్పాయి. అయినా త్వరగా చెప్పడమే సురక్షితం.
3. పంట బీమా ఉందో లేదో ఎలా తెలుసుకోవాలి?
KCC లోన్ ఉంటే బ్యాంక్ ద్వారా నమోదై ఉండవచ్చు. pmfby.gov.in, బ్యాంక్ బ్రాంచ్ లేదా 14447 లో అడగండి.
4. బిల్లులు వరదలో పోయాయి. ఏం చేయాలి?
ఈమెయిల్ రసీదులు, ఆన్లైన్ ఆర్డర్ హిస్టరీ, బ్యాంక్ స్టేట్మెంట్లు, వారంటీ కార్డులు ఆధారంగా ఇవ్వవచ్చు.
5. క్లెయిమ్ కోసం ఎవరికైనా డబ్బులు ఇవ్వాలా?
అవసరం లేదు. క్లెయిమ్, సర్వే, అంబుడ్స్మన్ ఫిర్యాదు అన్నీ ఉచితం.
ముగింపు
గుర్తుందా లక్ష్మి కుటుంబం? ఆ ఉదయం కారు స్టార్ట్ చేయకుండా ఆగారు కాబట్టే వారి క్లెయిమ్ సురక్షితంగా ఉంది. బండి స్టార్ట్ చేయకపోవడం, ముందు ఫోటోలు, సమయానికి సమాచారం, పత్రాలు దాచుకోవడం: ఈ నాలుగు చేస్తే క్లెయిమ్ సజావుగా వస్తుంది. రైతులు 72 గంటల గడువు మరచిపోకండి.